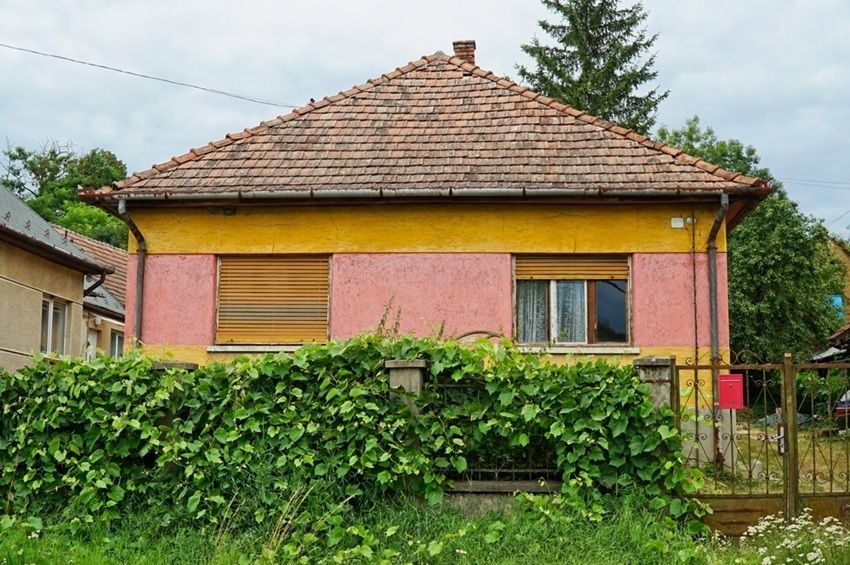
Egy családi ház kiválasztása és a finanszírozás megszervezése bár elsőre két külön feladatnak tűnik, a gyakorlatban azonban kéz a kézben jár. Az, hogy a bank mekkora összeget hajlandó folyósítani jelentősen múlik az ingatlan állapotán, a környéken és a tulajdoni lapon szereplő adatokon.
A megadott hitel összege pedig visszahat arra, milyen házat érdemes egyáltalán számításba venni. Ez különösen igaz az idősebb, kialakult környéken álló házakra, ahol a szépség és a kockázat gyakran egymás mellett jelenik meg.
Következő cikkünkben tanácsokat adunk ahhoz, hogy mit érdemes átgondolni régebbi ház vásárlása előtt a környékről, a bank szempontjairól és az ingatlan energetikai állapotáról.
Milyen környéken található az ingatlan?
Egy régi városrész előnyei jól ismertek: kialakult infrastruktúra, jellemzően zöldebb, fás utcák, gyakran nagyobb telkek és fontos intézményekhez, üzletekhez rövid távolságok. Ezekkel szemben hátrányként jelennek meg az idősebb épületek olyan sajátosságai, mint az elavultabb gépészet, és az elavult építési megoldások, amelyek már nem felelnek meg a mai alapvető lakhatási elvárásoknak.
A környék értéke és az egyes házak állapota külön-külön ítélendő meg, hiszen míg egy remek környéken is állhat egy elhanyagolt ház, egy kevésbé keresett utcában is bukkanhatunk nagyon szép állapotú, gondosan karbantartott ingatlanra. Ez a bank értékbecslésében is megjelenik, hiszen a hitelező a konkrét épületet értékeli, nem csak annak címét.
Mit vizsgál a bank a hitelfelvétel előtt?
A lakáshitel igénylésekor a bank nem kizárólag az igénylő jövedelméből és hiteltörténetéből indul ki, hanem magát az ingatlant is nézi. Ennek része az értékbecslés, a tulajdoni lap ellenőrzése, és az, hogy a ház jogilag és műszakilag alkalmas-e fedezetnek.
Egy idősebb, felújításra szoruló háznál az értékbecslő óvatosabb lehet, mint egy újabb épületnél, és ez befolyással lehet a folyósítható összegre. A konkrét feltételek bankonként eltérnek és időről időre változnak, ezért érdemes már a keresés elején egyeztetni a hitelezővel vagy egy hiteltanácsadóval, és a kiszemelt ingatlan előtt tisztázni, mekkora összegre lehet számítani.
Hogyan segít az energetikai tanúsítvány?
A lakáshitel folyamatában az energetikai tanúsítvány egy objektív mankóként segít, ugyanis megmutatja az épület energetikai besorolását, és előre jelzi, mekkora üzemeltetési vagy felújítási költséggel szükséges számolni. Egy régebbi épületnél ez különösen kritikus tényező, ugyanos a fűtés, a szigetelés és a nyílászárók állapota közvetlenül a későbbi rezsiköltségekben köszön vissza. A koltozzbe.hu oldalán hasznos szűrők segítségével kereshetünk eladó ingatlanokra, energetikai besorolás alapján is.
Aki például a piacon elérhető eladó családi ház Marcali kínálatban keresi a megfelelő otthont, érdemes már az első kapcsolatfelvételkor rákérdeznie erre a dokumentumra a potenciális ingatlanok eladóinál. Jó, ha megtekintés előtt jelezzük, hogy szeretnénk megnézni a dokumentumot, amelyen ellenőrizhetjük a kiállítás dátumát, és összevethetjük az épület tényleges állapotával. Amennyiben a tanúsítványon régi dátum szerepel, jó, ha rákérdezünk, történt-e azóta jelentős energetikai besorolást befolyásoló felújítást.
A környék, az épület állapota és a finanszírozás együtt adnak teljes képet egy régebbi családi házról. Érdemes őket egymás után, nem egyszerre tisztázni: előbb a hitelkeretet, aztán a környéket, végül az adott ház műszaki és energetikai állapotát, hogy a döntés ne a hangulaton, hanem tényeken alapuljon.
(Szponzorált tartalom, a cikket a hirdető szerkesztette.)
Még több friss hírért KATTINTS IDE!
(nyitókép: shutterstock.com)